Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Ist Schwefel verformbar?
Ist Schwefel verformbar? Schwefel ist ein spröder Feststoff bei Raumtemperatur und zeigt keine plastische Verformung. Das bedeutet, dass Schwefel nicht dauerhaft verformt werden kann, da er bei mechanischer Belastung bricht oder zerbröselt. Allerdings kann Schwefel durch Erhitzen auf eine ausreichend hohe Temperatur in einen plastischen Zustand übergehen und dann geformt werden. Dieser Prozess wird als Schmelzen bezeichnet und ermöglicht es, Schwefel in verschiedene Formen zu gießen oder zu pressen. Insgesamt ist Schwefel also nicht von Natur aus verformbar, kann aber durch Erhitzen in einen verformbaren Zustand gebracht werden. **
Welche Stoffe sind verformbar?
Welche Stoffe sind verformbar? Verformbare Stoffe sind Materialien, die ihre Form unter äußerer Einwirkung ändern können, ohne dabei zu brechen. Dazu gehören unter anderem Metalle wie Aluminium, Kupfer und Stahl, aber auch Kunststoffe wie PVC, Polyethylen und Polystyrol. Diese Materialien können durch Druck, Zug oder Biegekräfte verformt werden, ohne ihre Struktur zu verlieren. Die Verformbarkeit von Stoffen hängt von ihren physikalischen Eigenschaften wie Elastizität, Festigkeit und Duktilität ab. In der Industrie werden verformbare Stoffe häufig für die Herstellung von Bauteilen, Behältern und Verpackungen verwendet. **

Ähnliche Suchbegriffe für Verformbar
Top-Angebote
Produkte zum Begriff Verformbar:
-
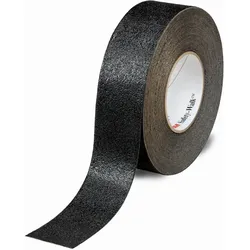
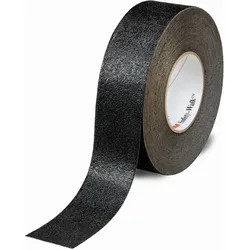
Moravia Antirutsch-Belag schwarz verformbar selbstklebend Rolle 100 mm x 18,3 m (265.27.886)Einleitung Antirutschbelag auf flexiblem Aluminiumträger für strukturierte Flächen. Grobkörnige Oberfläche, stark haftender Kleber und hohe Abriebfestigkeit. Trittsicher: Rutschfaktor R13 (DGUV-Regel 108-003, bisher BGR 181). Für unebene, raue oder profilierte Flächen (z.B. Riffel-, Wellbleche, Leiterstufen). Verlegung mit Gummihammer oder Andruckrolle Eigenschaften • Selbstklebend – leicht zu verlegen\n• Chemikalien- und mineralölresistent\n• UV-stabil: Für Außeneinsatz geeignet\n• Temperaturbereich: -20 bis +60°\n• Rollenware: Länge 18,3 m (265.27.886)181,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3M Safety-Walk Typ 2 "Verformbar 510 pouce 305mmx18,3m schwarz #SW2SC305Selbstklebender Antirutschbelag bestehend aus rutschhemmender Mineralkörnung, eingebettet in ein zähes, dauerhaftes Polymer und verbunden mit einer Weichaluminium-Trägerfolie. Für alle unebenen, gekrü...675,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet plastisch verformbar?
Was bedeutet plastisch verformbar? Plastisch verformbar bedeutet, dass ein Material die Fähigkeit besitzt, unter Einwirkung von Druck oder Zug dauerhaft seine Form zu ändern, ohne zu brechen. Dieser Prozess wird als plastische Deformation bezeichnet. Plastisch verformbare Materialien können durch Umformprozesse wie Biegen, Strecken oder Stauchen in verschiedene Formen gebracht werden, ohne dass sie ihre Struktur verlieren. Diese Eigenschaft ist besonders wichtig in der Metallverarbeitung und bei der Herstellung von Kunststoffen. **
-
Ist Eisen leicht verformbar?
Ist Eisen leicht verformbar? Eisen ist im Vergleich zu anderen Metallen wie Aluminium oder Kupfer weniger leicht verformbar. Es ist ein relativ hartes Metall, das eine hohe Zugfestigkeit aufweist. Dennoch kann Eisen durch Erhitzen auf hohe Temperaturen und anschließendes Bearbeiten, wie z.B. Schmieden oder Walzen, verformt werden. Durch diese Prozesse kann Eisen in verschiedene Formen gebracht werden, ohne zu brechen. Letztendlich hängt die Verformbarkeit von Eisen von verschiedenen Faktoren wie Temperatur, Druck und Geschwindigkeit ab. **
-
Ist Eisen theoretisch verformbar?
Ja, Eisen ist theoretisch verformbar. Es handelt sich um ein duktiles Metall, das sich unter Einwirkung von Druck oder Zug verformen lässt, ohne zu brechen. Dies ermöglicht die Herstellung von verschiedenen Formen und Strukturen aus Eisen. **
-
Warum sind Metalle leicht verformbar?
Metalle sind leicht verformbar, weil sie eine kristalline Struktur haben, bei der die Metallatome in einem regelmäßigen Gitter angeordnet sind. Dies ermöglicht den Atomen, sich unter Einwirkung von äußerer Kraft leicht zu verschieben, ohne dass die Struktur des Metalls zerstört wird. Zudem haben Metalle eine hohe Duktilität und können daher in verschiedene Formen gebracht werden, ohne zu brechen. **

Welches Metall ist gut verformbar?
Welches Metall ist gut verformbar? Metalle wie Aluminium, Kupfer und Gold sind bekannt für ihre gute Verformbarkeit. Sie lassen sich leicht in verschiedene Formen bringen, ohne zu brechen oder zu reißen. Dies macht sie ideal für die Herstellung von verschiedenen Produkten, von Schmuck bis hin zu Flugzeugteilen. Die gute Verformbarkeit dieser Metalle ist auf ihre kristalline Struktur zurückzuführen, die es den Atomen ermöglicht, sich relativ einfach zu verschieben, wenn Druck oder Hitze angewendet wird. In der Industrie werden diese Metalle oft für Umformprozesse wie das Schmieden, Walzen oder Pressen verwendet. **
Warum ist Roheisen nicht verformbar?
Roheisen ist nicht verformbar, da es einen hohen Kohlenstoffgehalt aufweist, der es spröde macht. Beim Versuch, Roheisen zu verformen, würde es eher brechen als sich zu biegen. Zudem enthält Roheisen Verunreinigungen wie Schwefel und Phosphor, die seine mechanischen Eigenschaften beeinträchtigen. Um Roheisen verformbar zu machen, muss es zu Stahl weiterverarbeitet werden, indem der Kohlenstoffgehalt reduziert wird. **
Top-Angebote
Produkte zum Begriff Verformbar:
-
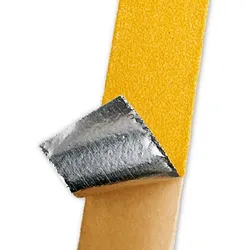
casa pura Antirutschbelag verformbar Streifen Gelb 5 StückAntirutschbelag Universal als selbstklebende Streifen Das Antirutschband in Streifenform eignet sich hervorragend zum einfachen und schnellen Beseitigen von Rutschgefahren im Lager, der Kommissionierung oder an Produktionsstraßen. Die Antirutschstreifen28,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
3M Safety-Walk Typ 2 "Verformbar 510 pouce 100mmx18,3m schwarz #SW2SC100Selbstklebender Antirutschbelag bestehend aus rutschhemmender Mineralkörnung, eingebettet in ein zähes, dauerhaftes Polymer und verbunden mit einer Weichaluminium-Trägerfolie. Für alle unebenen, gekrü...225,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moravia Antirutsch-Belag schwarz verformbar selbstklebend Rolle 100 mm x 18,3 m (265.27.886)Einleitung Antirutschbelag auf flexiblem Aluminiumträger für strukturierte Flächen. Grobkörnige Oberfläche, stark haftender Kleber und hohe Abriebfestigkeit. Trittsicher: Rutschfaktor R13 (DGUV-Regel 108-003, bisher BGR 181). Für unebene, raue oder profilierte Flächen (z.B. Riffel-, Wellbleche, Leiterstufen). Verlegung mit Gummihammer oder Andruckrolle Eigenschaften • Selbstklebend – leicht zu verlegen\n• Chemikalien- und mineralölresistent\n• UV-stabil: Für Außeneinsatz geeignet\n• Temperaturbereich: -20 bis +60°\n• Rollenware: Länge 18,3 m (265.27.886)181,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Schwefel verformbar?
Ist Schwefel verformbar? Schwefel ist ein spröder Feststoff bei Raumtemperatur und zeigt keine plastische Verformung. Das bedeutet, dass Schwefel nicht dauerhaft verformt werden kann, da er bei mechanischer Belastung bricht oder zerbröselt. Allerdings kann Schwefel durch Erhitzen auf eine ausreichend hohe Temperatur in einen plastischen Zustand übergehen und dann geformt werden. Dieser Prozess wird als Schmelzen bezeichnet und ermöglicht es, Schwefel in verschiedene Formen zu gießen oder zu pressen. Insgesamt ist Schwefel also nicht von Natur aus verformbar, kann aber durch Erhitzen in einen verformbaren Zustand gebracht werden. **
-
Welche Stoffe sind verformbar?
Welche Stoffe sind verformbar? Verformbare Stoffe sind Materialien, die ihre Form unter äußerer Einwirkung ändern können, ohne dabei zu brechen. Dazu gehören unter anderem Metalle wie Aluminium, Kupfer und Stahl, aber auch Kunststoffe wie PVC, Polyethylen und Polystyrol. Diese Materialien können durch Druck, Zug oder Biegekräfte verformt werden, ohne ihre Struktur zu verlieren. Die Verformbarkeit von Stoffen hängt von ihren physikalischen Eigenschaften wie Elastizität, Festigkeit und Duktilität ab. In der Industrie werden verformbare Stoffe häufig für die Herstellung von Bauteilen, Behältern und Verpackungen verwendet. **
-
Was bedeutet plastisch verformbar?
Was bedeutet plastisch verformbar? Plastisch verformbar bedeutet, dass ein Material die Fähigkeit besitzt, unter Einwirkung von Druck oder Zug dauerhaft seine Form zu ändern, ohne zu brechen. Dieser Prozess wird als plastische Deformation bezeichnet. Plastisch verformbare Materialien können durch Umformprozesse wie Biegen, Strecken oder Stauchen in verschiedene Formen gebracht werden, ohne dass sie ihre Struktur verlieren. Diese Eigenschaft ist besonders wichtig in der Metallverarbeitung und bei der Herstellung von Kunststoffen. **
-
Ist Eisen leicht verformbar?
Ist Eisen leicht verformbar? Eisen ist im Vergleich zu anderen Metallen wie Aluminium oder Kupfer weniger leicht verformbar. Es ist ein relativ hartes Metall, das eine hohe Zugfestigkeit aufweist. Dennoch kann Eisen durch Erhitzen auf hohe Temperaturen und anschließendes Bearbeiten, wie z.B. Schmieden oder Walzen, verformt werden. Durch diese Prozesse kann Eisen in verschiedene Formen gebracht werden, ohne zu brechen. Letztendlich hängt die Verformbarkeit von Eisen von verschiedenen Faktoren wie Temperatur, Druck und Geschwindigkeit ab. **
Ähnliche Suchbegriffe für Verformbar
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3M Safety-Walk Typ 2 "Verformbar 510 pouce 305mmx18,3m schwarz #SW2SC305Selbstklebender Antirutschbelag bestehend aus rutschhemmender Mineralkörnung, eingebettet in ein zähes, dauerhaftes Polymer und verbunden mit einer Weichaluminium-Trägerfolie. Für alle unebenen, gekrü...675,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3M Safety-Walk Typ 2 "Verformbar 530 pouce 50mmx18,3m gelb #SW2GB50Selbstklebender Antirutschbelag bestehend aus rutschhemmender Mineralkörnung, eingebettet in ein zähes, dauerhaftes Polymer und verbunden mit einer Weichaluminium-Trägerfolie. Für alle unebenen, gekrü...114,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3M Safety-Walk Typ 2 "Verformbar 510 pouce 150mmx18,3m schwarz #SW2SC150Selbstklebender Antirutschbelag bestehend aus rutschhemmender Mineralkörnung, eingebettet in ein zähes, dauerhaftes Polymer und verbunden mit einer Weichaluminium-Trägerfolie. Für alle unebenen, gekrü...337,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Eisen theoretisch verformbar?
Ja, Eisen ist theoretisch verformbar. Es handelt sich um ein duktiles Metall, das sich unter Einwirkung von Druck oder Zug verformen lässt, ohne zu brechen. Dies ermöglicht die Herstellung von verschiedenen Formen und Strukturen aus Eisen. **
-
Warum sind Metalle leicht verformbar?
Metalle sind leicht verformbar, weil sie eine kristalline Struktur haben, bei der die Metallatome in einem regelmäßigen Gitter angeordnet sind. Dies ermöglicht den Atomen, sich unter Einwirkung von äußerer Kraft leicht zu verschieben, ohne dass die Struktur des Metalls zerstört wird. Zudem haben Metalle eine hohe Duktilität und können daher in verschiedene Formen gebracht werden, ohne zu brechen. **
-
Welches Metall ist gut verformbar?
Welches Metall ist gut verformbar? Metalle wie Aluminium, Kupfer und Gold sind bekannt für ihre gute Verformbarkeit. Sie lassen sich leicht in verschiedene Formen bringen, ohne zu brechen oder zu reißen. Dies macht sie ideal für die Herstellung von verschiedenen Produkten, von Schmuck bis hin zu Flugzeugteilen. Die gute Verformbarkeit dieser Metalle ist auf ihre kristalline Struktur zurückzuführen, die es den Atomen ermöglicht, sich relativ einfach zu verschieben, wenn Druck oder Hitze angewendet wird. In der Industrie werden diese Metalle oft für Umformprozesse wie das Schmieden, Walzen oder Pressen verwendet. **
-
Warum ist Roheisen nicht verformbar?
Roheisen ist nicht verformbar, da es einen hohen Kohlenstoffgehalt aufweist, der es spröde macht. Beim Versuch, Roheisen zu verformen, würde es eher brechen als sich zu biegen. Zudem enthält Roheisen Verunreinigungen wie Schwefel und Phosphor, die seine mechanischen Eigenschaften beeinträchtigen. Um Roheisen verformbar zu machen, muss es zu Stahl weiterverarbeitet werden, indem der Kohlenstoffgehalt reduziert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.