Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
Ähnliche Suchbegriffe für Tiefe
Top-Angebote
Produkte zum Begriff Tiefe:
-
Caminada, Andreas: Pure TiefePure Tiefe , Mein Fischkochbuch , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 202312, Produktform: Leinen, Autoren: Caminada, Andreas, Fotograph: Danuser, Gaudenz, Seitenzahl/Blattzahl: 224, Keyword: Caminada Koch; Caminada Kochbuch; Caminada Restaurants; Fisch Kochbuch; Fischkochbuch Empfehlung; Fischkochbücher; Fischküche; Gourmetküche; Gästeküche; Kochbuch Andreas Caminada, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fisch, Meeresfrüchte, Fachkategorie: TV-, Starkoch-Kochbücher, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit Fisch und Meeresfrüchten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AT Verlag, Verlag: AT Verlag, Verlag: AT Verlag AG, Länge: 264, Breite: 205, Höhe: 25, Gewicht: 1072, Produktform: Leinen, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die maximale Tiefe oder die mittlere Tiefe?
Die maximale Tiefe eines Gewässers ist der tiefste Punkt, der gemessen werden kann. Die mittlere Tiefe hingegen ist der Durchschnitt der Tiefenmessungen über die gesamte Fläche des Gewässers. **
-
Welche Tiefe Hohlwanddose?
Welche Tiefe Hohlwanddose benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Installation, der Größe der Elektrogeräte und der Dicke der Wand. Standardmäßig gibt es Hohlwanddosen in Tiefen von 35mm bis 100mm. Für einfache Installationen wie Schalter oder Steckdosen reicht in der Regel eine Dose mit einer Tiefe von 35mm. Bei komplexeren Installationen, bei denen mehrere Kabel und Verbindungen untergebracht werden müssen, empfiehlt sich eine tiefere Dose von 60mm oder mehr. Es ist wichtig, die richtige Tiefe zu wählen, um genügend Platz für die Verkabelung zu haben und um sicherzustellen, dass die Dose bündig mit der Wand abschließt. **
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Hat jemand tiefe Sprüche?
Ja, hier ist ein tiefer Spruch: "Manchmal ist es besser, alleine zu sein, als in Gesellschaft von Menschen, die einen nicht wertschätzen." **
Was sind tiefe Augenhöhlen?
Tiefe Augenhöhlen beziehen sich auf eine anatomische Eigenschaft des Gesichts, bei der die Augenhöhlen tiefer liegen als üblich. Dies kann dazu führen, dass die Augen tiefer in den Schädel eingesunken wirken. Tiefe Augenhöhlen können genetisch bedingt sein oder durch den Alterungsprozess, Gewichtsverlust oder bestimmte Erkrankungen verursacht werden. **
Wie klingen tiefe Stimmen?
Tiefe Stimmen klingen in der Regel voll, resonant und kräftig. Sie haben oft eine gewisse Wärme und Fülle, die ihnen eine angenehme und markante Klangfarbe verleiht. Tiefe Stimmen können auch eine gewisse Autorität und Ausdruckskraft haben. **
Top-Angebote
Produkte zum Begriff Tiefe:
-
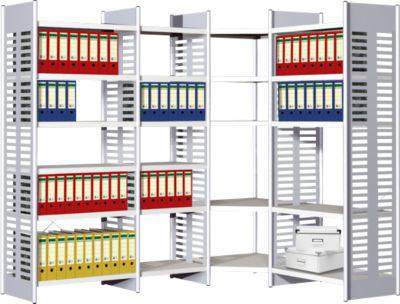
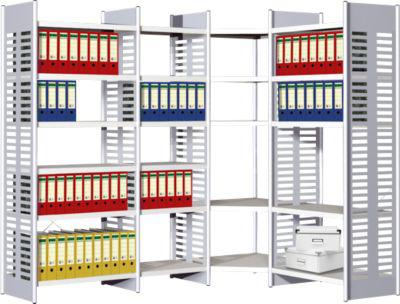
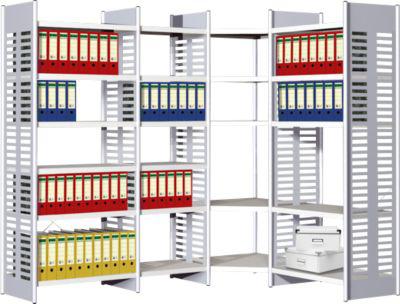
Eckfeld, Tiefe 400 mmSchön und tragstark! Eckfeld passend zum Regal G1.Durch Eckregale und Kombibreiten lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld B 400 + Tiefe * 1 Seitenrahmen * 5 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
-
Was ist die maximale Tiefe oder die mittlere Tiefe?
Die maximale Tiefe eines Gewässers ist der tiefste Punkt, der gemessen werden kann. Die mittlere Tiefe hingegen ist der Durchschnitt der Tiefenmessungen über die gesamte Fläche des Gewässers. **
-
Welche Tiefe Hohlwanddose?
Welche Tiefe Hohlwanddose benötigt wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Installation, der Größe der Elektrogeräte und der Dicke der Wand. Standardmäßig gibt es Hohlwanddosen in Tiefen von 35mm bis 100mm. Für einfache Installationen wie Schalter oder Steckdosen reicht in der Regel eine Dose mit einer Tiefe von 35mm. Bei komplexeren Installationen, bei denen mehrere Kabel und Verbindungen untergebracht werden müssen, empfiehlt sich eine tiefere Dose von 60mm oder mehr. Es ist wichtig, die richtige Tiefe zu wählen, um genügend Platz für die Verkabelung zu haben und um sicherzustellen, dass die Dose bündig mit der Wand abschließt. **
Ähnliche Suchbegriffe für Tiefe
-
Caminada, Andreas: Pure TiefePure Tiefe , Mein Fischkochbuch , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 202312, Produktform: Leinen, Autoren: Caminada, Andreas, Fotograph: Danuser, Gaudenz, Seitenzahl/Blattzahl: 224, Keyword: Caminada Koch; Caminada Kochbuch; Caminada Restaurants; Fisch Kochbuch; Fischkochbuch Empfehlung; Fischkochbücher; Fischküche; Gourmetküche; Gästeküche; Kochbuch Andreas Caminada, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fisch, Meeresfrüchte, Fachkategorie: TV-, Starkoch-Kochbücher, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit Fisch und Meeresfrüchten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AT Verlag, Verlag: AT Verlag, Verlag: AT Verlag AG, Länge: 264, Breite: 205, Höhe: 25, Gewicht: 1072, Produktform: Leinen, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eckfeld, Tiefe 500 mmSchön und tragstark! Eckfeld passend zum Regal G1.Durch Eckregale und Kombibreiten lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld B 400 + Tiefe * 1 Seitenrahmen * 5 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).808,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Eckfeld, Tiefe 600 mmSchön und tragstark! Eckfeld passend zum Regal G1.Durch Eckregale und Kombibreiten lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld B 400 + Tiefe * 1 Seitenrahmen * 5 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).927,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Hat jemand tiefe Sprüche?
Ja, hier ist ein tiefer Spruch: "Manchmal ist es besser, alleine zu sein, als in Gesellschaft von Menschen, die einen nicht wertschätzen." **
-
Was sind tiefe Augenhöhlen?
Tiefe Augenhöhlen beziehen sich auf eine anatomische Eigenschaft des Gesichts, bei der die Augenhöhlen tiefer liegen als üblich. Dies kann dazu führen, dass die Augen tiefer in den Schädel eingesunken wirken. Tiefe Augenhöhlen können genetisch bedingt sein oder durch den Alterungsprozess, Gewichtsverlust oder bestimmte Erkrankungen verursacht werden. **
-
Wie klingen tiefe Stimmen?
Tiefe Stimmen klingen in der Regel voll, resonant und kräftig. Sie haben oft eine gewisse Wärme und Fülle, die ihnen eine angenehme und markante Klangfarbe verleiht. Tiefe Stimmen können auch eine gewisse Autorität und Ausdruckskraft haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.