Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
Soll die Kategorisierung von Liebe abgeschafft werden?
Die Kategorisierung von Liebe kann sowohl positive als auch negative Auswirkungen haben. Einerseits kann sie helfen, verschiedene Arten von Liebe zu verstehen und zu akzeptieren. Andererseits kann sie auch zu Vorurteilen und Diskriminierung führen. Es ist wichtig, dass wir uns bewusst sind, dass Liebe vielfältig ist und dass es nicht notwendig ist, sie in starre Kategorien einzuteilen. Stattdessen sollten wir Liebe als individuelle und einzigartige Erfahrung betrachten und uns auf Akzeptanz und Respekt konzentrieren. **

Ähnliche Suchbegriffe für Kategorisierung
Top-Angebote
Produkte zum Begriff Kategorisierung:


-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
-
Was sind die wichtigsten Methoden zur Kategorisierung von Information?
Die wichtigsten Methoden zur Kategorisierung von Information sind die hierarchische Klassifikation, die thematische Kategorisierung und die Schlüsselwortindexierung. Hierarchische Klassifikation erfolgt durch Unterteilung in übergeordnete und untergeordnete Kategorien. Bei der thematischen Kategorisierung werden Informationen nach thematischen Gesichtspunkten geordnet, während die Schlüsselwortindexierung auf das Zuweisen von Schlüsselwörtern zur Beschreibung von Informationen basiert. **
-
Was sind die verschiedenen Methoden zur Kategorisierung von Daten?
Die verschiedenen Methoden zur Kategorisierung von Daten sind hierarchisch, kategorial und numerisch. Hierarchische Kategorisierung erfolgt in einer Baumstruktur, kategoriale Kategorisierung ordnet Daten in vordefinierte Kategorien ein und numerische Kategorisierung verwendet numerische Werte zur Klassifizierung von Daten. **
-
Welche Kriterien können zur Kategorisierung von Gegenständen oder Informationen herangezogen werden? Wie kann die Kategorisierung von Daten dabei helfen, sie effizient zu organisieren?
Kriterien wie Größe, Farbe, Form oder Funktion können zur Kategorisierung von Gegenständen oder Informationen herangezogen werden. Durch die Kategorisierung von Daten können sie leichter gefunden, sortiert und analysiert werden, was die Effizienz der Organisation erhöht. Eine klare Kategorisierung erleichtert zudem die Navigation und den Zugriff auf relevante Informationen. **


Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
Wie erfolgt die Kategorisierung klassischer Werke nach Opus und Satz?
Die Kategorisierung klassischer Werke nach Opus und Satz erfolgt anhand der Kompositionsreihenfolge und der Struktur des Werkes. Das Opus bezeichnet die Reihenfolge, in der ein Komponist seine Werke veröffentlicht hat, während der Satz die einzelnen Teile eines Werkes bezeichnet, die oft unterschiedliche musikalische Charakteristika haben. Diese Kategorisierung ermöglicht es, klassische Werke eindeutig zu identifizieren und zu unterscheiden. **
Top-Angebote
Produkte zum Begriff Kategorisierung:
-
Fachverlag TCM Kategorisierung Von Nahrungsmitteln Entsprechend Der Traditionellen Chinesischen Medizin (Tcm)Kategorisierung von Nahrungsmitteln entsprechend der traditionellen chinesischen Medizin (TCM). Frank Behrendt/ thi Chau Nguyen. Taschenbuch.21,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
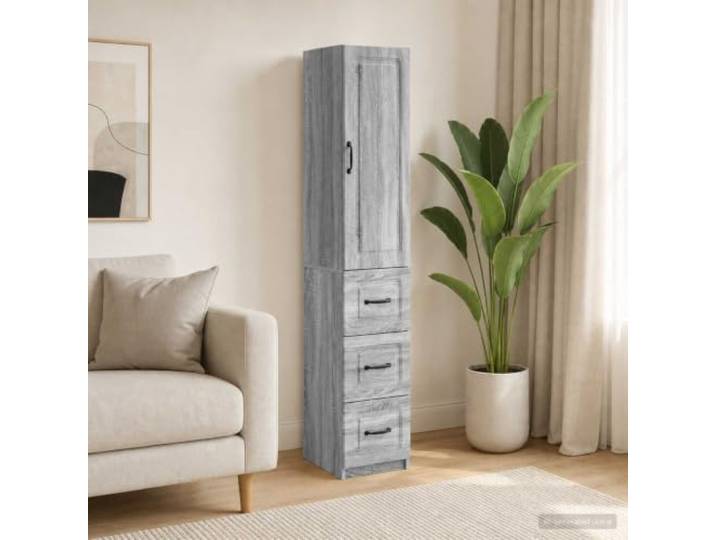
Schrankset 2 Stk. 33 x 34,5 x 87 cm Holzwerkstoff Sonoma-Grau LED-Beleuchtung,Schubladen,offene Regale,Fächer zur Kategorisierung,Sideboard,BüroorganizerSchrankset 2 Stk. 33 x 34,5 x 87 cm Holzwerkstoff Sonoma-Grau LED-Beleuchtung,Schubladen,offene Regale,Fächer zur Kategorisierung,Sideboard,Büroorganizer. Moderner Aufbewahrungsschrank im 2er-Set mit Maßen von 33 x 34,5 x 87 cm aus Holzwerkstoff in Sonoma-Grau – fügt sich elegant in Wohnzimmer, Büro oder Schlafzimmer ein. Durchdachte Aufteilung mit Fächern zur Kategorisierung, Schubladen für versteckten Stauraum und offenen Regalen zur Präsentation – alles übersichtlich und griffbereit organisiert. Integrierte LED-Beleuchtung setzt einen modernen Akzent, bringt den Inhalt zum Leuchten und hält alles auch bei schwachem Licht gut sichtbar. Vielseitig einsetzbar als stylisches Sideboard oder praktischer Büroorganizer – schafft zuverlässige Aufbewahrungslösungen und mehr Ordnung im Alltag. Pflegeleicht im Handumdrehen: einfach mit einem trockenen Tuch abwischen, um Staub zu entfernen und das schicke Finish dauerhaft zu bewahren. Farbe:Sonoma-grau173,00 €*Versand: 32,67 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Soll die Kategorisierung von Liebe abgeschafft werden?
Die Kategorisierung von Liebe kann sowohl positive als auch negative Auswirkungen haben. Einerseits kann sie helfen, verschiedene Arten von Liebe zu verstehen und zu akzeptieren. Andererseits kann sie auch zu Vorurteilen und Diskriminierung führen. Es ist wichtig, dass wir uns bewusst sind, dass Liebe vielfältig ist und dass es nicht notwendig ist, sie in starre Kategorien einzuteilen. Stattdessen sollten wir Liebe als individuelle und einzigartige Erfahrung betrachten und uns auf Akzeptanz und Respekt konzentrieren. **
-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
-
Was sind die wichtigsten Methoden zur Kategorisierung von Information?
Die wichtigsten Methoden zur Kategorisierung von Information sind die hierarchische Klassifikation, die thematische Kategorisierung und die Schlüsselwortindexierung. Hierarchische Klassifikation erfolgt durch Unterteilung in übergeordnete und untergeordnete Kategorien. Bei der thematischen Kategorisierung werden Informationen nach thematischen Gesichtspunkten geordnet, während die Schlüsselwortindexierung auf das Zuweisen von Schlüsselwörtern zur Beschreibung von Informationen basiert. **
Ähnliche Suchbegriffe für Kategorisierung
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden zur Kategorisierung von Daten?
Die verschiedenen Methoden zur Kategorisierung von Daten sind hierarchisch, kategorial und numerisch. Hierarchische Kategorisierung erfolgt in einer Baumstruktur, kategoriale Kategorisierung ordnet Daten in vordefinierte Kategorien ein und numerische Kategorisierung verwendet numerische Werte zur Klassifizierung von Daten. **
-
Welche Kriterien können zur Kategorisierung von Gegenständen oder Informationen herangezogen werden? Wie kann die Kategorisierung von Daten dabei helfen, sie effizient zu organisieren?
Kriterien wie Größe, Farbe, Form oder Funktion können zur Kategorisierung von Gegenständen oder Informationen herangezogen werden. Durch die Kategorisierung von Daten können sie leichter gefunden, sortiert und analysiert werden, was die Effizienz der Organisation erhöht. Eine klare Kategorisierung erleichtert zudem die Navigation und den Zugriff auf relevante Informationen. **
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Wie erfolgt die Kategorisierung klassischer Werke nach Opus und Satz?
Die Kategorisierung klassischer Werke nach Opus und Satz erfolgt anhand der Kompositionsreihenfolge und der Struktur des Werkes. Das Opus bezeichnet die Reihenfolge, in der ein Komponist seine Werke veröffentlicht hat, während der Satz die einzelnen Teile eines Werkes bezeichnet, die oft unterschiedliche musikalische Charakteristika haben. Diese Kategorisierung ermöglicht es, klassische Werke eindeutig zu identifizieren und zu unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.