Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Wie berechnet man die Seitenlänge der Grundfläche eines Prismas mit quadratischer Grundfläche?
Um die Seitenlänge der Grundfläche eines Prismas mit quadratischer Grundfläche zu berechnen, benötigt man entweder die Höhe des Prismas oder den Oberflächeninhalt des Prismas. Wenn man die Höhe des Prismas kennt, kann man die Seitenlänge der Grundfläche berechnen, indem man den Oberflächeninhalt des Prismas durch die Höhe teilt und dann die Quadratwurzel aus dem Ergebnis zieht. Wenn man den Oberflächeninhalt des Prismas kennt, kann man die Seitenlänge der Grundfläche berechnen, indem man den Oberflächeninhalt durch 4 teilt und dann die Quadratwurzel aus dem Ergebnis zieht. **
Was ist die Grundfläche?
Die Grundfläche ist die Fläche, die ein Objekt auf einer Ebene einnimmt. Sie wird oft als Rechteck oder Quadrat dargestellt und berechnet sich durch das Produkt von Länge und Breite. Die Grundfläche ist wichtig, um das Volumen oder die Oberfläche eines Objekts zu berechnen. **


Ähnliche Suchbegriffe für Grundfläche
Top-Angebote
Produkte zum Begriff Grundfläche:
-
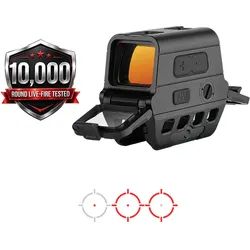
Osight R Micro geschlossenes Rotpunktvisier für T1/T2 Grundfläche mit Multiabsehensystem• Großes Sichtfeld mit mehrfach beschichteten Linsen: Mit einem Sichtfenster von 28 x22 mm" und mehrfach beschichteten Linsen liefert das Osight R ein helleres, größeres Sichtfeld für schnellere Zielerfassung und Zielwechsel. • Multiabsehensystem: Wechsle zwischen einem präzisen 2 MOA Punkt, einem markanten 65 MOA Kreis oder beidem kombiniert, um Geschwindigkeit und Präzision in verschiedenen Situationen optimal aufeinander abzustimmen. • Schutzkappen mit ARD Kompatibilität: Abnehmbare vordere und hintere Schutzkappen schützen das Hauptglas vor Schmutz, Kratzern und Stößen. Die vordere Kappe kann durch die mitgelieferte Antireflexvorrichtung (ARD) ersetzt werden, um Blendeffekte und Reflexionen zu reduzieren. • Micro T1/T2 Grundfläche: Basierend auf der weit verbreiteten Micro T1/T2 Grundfläche bietet Osight Befestigungsoptionen mit einer optischen Zentrumshöhe von 30,73 mmâ€3, 38,99 mmâ€3 und 49,02 mmâ€3, so dass sich die Optik an eine Vielzahl von Konfigurationen und Vorlieben anpassen lässt. • Schnell zugänglicher Schalter: Der NV-Schalter ermöglicht das bequeme Umschalten zwischen Tages- und Nachtmodi. Mit 9 Tages- und 3 Nachteinstellungen behält jeder Modus die zuletzt verwendete Stufe bei – für eine schnelle Anpassung und gleichbleibende Sichtverhältnisse. *Bestellungen mit der Osight R werden innerhalb von 20-30 Tagen versendet.339,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe) lichtgrauInnen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe). Dieses Osmo Anstrich-Komplettset enthält alles, was Sie für einen professionellen, deckenden Anstrich Ihres Gartenhauses (außen deckend, innen farblos) ..307,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Grundfläche?
Die Grundfläche ist die Fläche, die eine Figur oder ein Objekt auf einer Ebene einnimmt. Sie wird oft als die Fläche des Bodens oder der Unterseite eines Objekts definiert. Die Grundfläche kann unterschiedliche Formen haben, wie zum Beispiel quadratisch, rechteckig, rund oder dreieckig. **
-
Wie berechnet man Grundfläche?
Um die Grundfläche eines Objekts zu berechnen, muss man zuerst die Form des Objekts bestimmen. Je nach Form des Objekts gibt es unterschiedliche Formeln zur Berechnung der Grundfläche. Zum Beispiel kann die Grundfläche eines Rechtecks berechnet werden, indem man die Länge mal die Breite multipliziert. Für ein Quadrat kann man die Seitenlänge quadrieren. Bei komplexeren Formen wie einem Dreieck oder einem Kreis müssen spezifische Formeln angewendet werden. Es ist wichtig, die richtige Formel für die jeweilige Form des Objekts zu verwenden, um die Grundfläche korrekt zu berechnen. **
-
Was ist der Unterschied zwischen der Grundfläche einer Pyramide und dem Flächeninhalt der Grundfläche?
Die Grundfläche einer Pyramide ist die geometrische Form, die die Basis der Pyramide bildet. Der Flächeninhalt der Grundfläche ist die tatsächliche Fläche dieser Basis, die berechnet werden kann, indem man die Länge und Breite der Basis multipliziert. Der Unterschied besteht darin, dass die Grundfläche die geometrische Form ist, während der Flächeninhalt die tatsächliche Größe der Basis angibt. **
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
Welche Grundfläche hat eine Pyramide?
Welche Grundfläche hat eine Pyramide? Eine Pyramide hat in der Regel eine quadratische, rechteckige oder dreieckige Grundfläche, je nachdem, wie die Seiten der Pyramide geformt sind. Die Grundfläche ist die Basis, auf der die Seiten der Pyramide aufbauen und sich zum Spitze hin verjüngen. Die Form der Grundfläche bestimmt auch die Art der Pyramide, zum Beispiel eine quadratische Grundfläche führt zu einer quadratischen Pyramide. Die Grundfläche einer Pyramide ist entscheidend für ihre Stabilität und Struktur. **
Wie berechnet man Grundfläche Pyramide?
Die Grundfläche einer Pyramide kann auf verschiedene Weisen berechnet werden, abhängig von der Form der Grundfläche. Wenn die Grundfläche eine regelmäßige Form wie ein Quadrat oder ein Rechteck hat, kann man einfach die Seitenlängen messen und multiplizieren. Bei einer unregelmäßigen Grundfläche kann man die Fläche durch Zerlegen in bekannte Formen wie Dreiecke oder Trapeze berechnen und dann addieren. Eine allgemeine Formel zur Berechnung der Grundfläche einer Pyramide lautet: Grundfläche = 0,5 * Basisumfang * Seitenlänge. Es ist wichtig, die richtigen Maße zu verwenden und die Einheiten zu berücksichtigen, um ein genaues Ergebnis zu erhalten. **
Top-Angebote
Produkte zum Begriff Grundfläche:
-
LITZEE Kleintierkäfig, Außengehege, Modulbauweise, 0,72 M² Grundfläche, Stahl, SchwarzIndividuell anpassbar: Dieser praktische Stall für Kleintiere besteht aus 24 Paneelen, davon 23 Wandpaneele und ein Paneel mit integrierter Tür. Für Kaninchen empfiehlt sich der Umbau zu einem zweistöckigen Auslauf. Einfacher Aufbau: Der Auslauf ist blitzschnell aufgebaut; ein einfacher Hammer genügt. Dank des modularen Designs und der leichten Konstruktion sind Aufbau und Anpassung kinderleicht. Großzügige Spielfläche: Mit einer großzügigen Fläche von 0,72 m² bietet dieser Auslauf viel Platz zum Spielen und Erkunden und fördert so das Wohlbefinden und die Entwicklung Ihrer Tiere. Sicherheit geht vor: Dank des 1,5 cm Maschenweite und der 12 rutschfesten Füße bietet dieses Gehege optimale Sicherheit für Ihre Kleintiere. Produktinformationen zum Meerschweinchenkäfig: Empfohlene Maße: 120 cm (L) x 60 cm (B) x 80 cm (H). Maße der Seitenwand: 40 cm (L) x 30 cm (B). Montage erforderlich.34,55 €*Versand: 9,49 €Sichere Weiterleitung zum Anbieter
-
Innen- und Außenanstrich Komplettset für Gartenhäuserbis 5 m2 Grundfläche (Lasur) palisanderInnen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Lasur-Holzmaserung sichtbar). Dieses Osmo Anstrich-Komplettset enthält alles, was Sie für einen professionellen Anstrich Ihres Gartenhauses (außen Holzschutz Öl-Lasur in ..200,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Osight R Micro geschlossenes Rotpunktvisier für T1/T2 Grundfläche mit Multiabsehensystem• Großes Sichtfeld mit mehrfach beschichteten Linsen: Mit einem Sichtfenster von 28 x22 mm" und mehrfach beschichteten Linsen liefert das Osight R ein helleres, größeres Sichtfeld für schnellere Zielerfassung und Zielwechsel. • Multiabsehensystem: Wechsle zwischen einem präzisen 2 MOA Punkt, einem markanten 65 MOA Kreis oder beidem kombiniert, um Geschwindigkeit und Präzision in verschiedenen Situationen optimal aufeinander abzustimmen. • Schutzkappen mit ARD Kompatibilität: Abnehmbare vordere und hintere Schutzkappen schützen das Hauptglas vor Schmutz, Kratzern und Stößen. Die vordere Kappe kann durch die mitgelieferte Antireflexvorrichtung (ARD) ersetzt werden, um Blendeffekte und Reflexionen zu reduzieren. • Micro T1/T2 Grundfläche: Basierend auf der weit verbreiteten Micro T1/T2 Grundfläche bietet Osight Befestigungsoptionen mit einer optischen Zentrumshöhe von 30,73 mmâ€3, 38,99 mmâ€3 und 49,02 mmâ€3, so dass sich die Optik an eine Vielzahl von Konfigurationen und Vorlieben anpassen lässt. • Schnell zugänglicher Schalter: Der NV-Schalter ermöglicht das bequeme Umschalten zwischen Tages- und Nachtmodi. Mit 9 Tages- und 3 Nachteinstellungen behält jeder Modus die zuletzt verwendete Stufe bei – für eine schnelle Anpassung und gleichbleibende Sichtverhältnisse. *Bestellungen mit der Osight R werden innerhalb von 20-30 Tagen versendet.339,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe) lichtgrauInnen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe). Dieses Osmo Anstrich-Komplettset enthält alles, was Sie für einen professionellen, deckenden Anstrich Ihres Gartenhauses (außen deckend, innen farblos) ..307,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Seitenlänge der Grundfläche eines Prismas mit quadratischer Grundfläche?
Um die Seitenlänge der Grundfläche eines Prismas mit quadratischer Grundfläche zu berechnen, benötigt man entweder die Höhe des Prismas oder den Oberflächeninhalt des Prismas. Wenn man die Höhe des Prismas kennt, kann man die Seitenlänge der Grundfläche berechnen, indem man den Oberflächeninhalt des Prismas durch die Höhe teilt und dann die Quadratwurzel aus dem Ergebnis zieht. Wenn man den Oberflächeninhalt des Prismas kennt, kann man die Seitenlänge der Grundfläche berechnen, indem man den Oberflächeninhalt durch 4 teilt und dann die Quadratwurzel aus dem Ergebnis zieht. **
-
Was ist die Grundfläche?
Die Grundfläche ist die Fläche, die ein Objekt auf einer Ebene einnimmt. Sie wird oft als Rechteck oder Quadrat dargestellt und berechnet sich durch das Produkt von Länge und Breite. Die Grundfläche ist wichtig, um das Volumen oder die Oberfläche eines Objekts zu berechnen. **
-
Was ist die Grundfläche?
Die Grundfläche ist die Fläche, die eine Figur oder ein Objekt auf einer Ebene einnimmt. Sie wird oft als die Fläche des Bodens oder der Unterseite eines Objekts definiert. Die Grundfläche kann unterschiedliche Formen haben, wie zum Beispiel quadratisch, rechteckig, rund oder dreieckig. **
-
Wie berechnet man Grundfläche?
Um die Grundfläche eines Objekts zu berechnen, muss man zuerst die Form des Objekts bestimmen. Je nach Form des Objekts gibt es unterschiedliche Formeln zur Berechnung der Grundfläche. Zum Beispiel kann die Grundfläche eines Rechtecks berechnet werden, indem man die Länge mal die Breite multipliziert. Für ein Quadrat kann man die Seitenlänge quadrieren. Bei komplexeren Formen wie einem Dreieck oder einem Kreis müssen spezifische Formeln angewendet werden. Es ist wichtig, die richtige Formel für die jeweilige Form des Objekts zu verwenden, um die Grundfläche korrekt zu berechnen. **
Ähnliche Suchbegriffe für Grundfläche
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innen- und Außenanstrich Komplettset für Gartenhäuserbis 5 m2 Grundfläche (Lasur) eicheInnen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Lasur-Holzmaserung sichtbar). Dieses Osmo Anstrich-Komplettset enthält alles, was Sie für einen professionellen Anstrich Ihres Gartenhauses (außen Holzschutz Öl-Lasur in ..200,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Innen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe) taubenblauInnen- und Außenanstrich Komplettset für Gartenhäuser bis 5 m2 Grundfläche (Deckfarbe). Dieses Osmo Anstrich-Komplettset enthält alles, was Sie für einen professionellen, deckenden Anstrich Ihres Gartenhauses (außen deckend, innen farblos) ..307,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen der Grundfläche einer Pyramide und dem Flächeninhalt der Grundfläche?
Die Grundfläche einer Pyramide ist die geometrische Form, die die Basis der Pyramide bildet. Der Flächeninhalt der Grundfläche ist die tatsächliche Fläche dieser Basis, die berechnet werden kann, indem man die Länge und Breite der Basis multipliziert. Der Unterschied besteht darin, dass die Grundfläche die geometrische Form ist, während der Flächeninhalt die tatsächliche Größe der Basis angibt. **
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Welche Grundfläche hat eine Pyramide?
Welche Grundfläche hat eine Pyramide? Eine Pyramide hat in der Regel eine quadratische, rechteckige oder dreieckige Grundfläche, je nachdem, wie die Seiten der Pyramide geformt sind. Die Grundfläche ist die Basis, auf der die Seiten der Pyramide aufbauen und sich zum Spitze hin verjüngen. Die Form der Grundfläche bestimmt auch die Art der Pyramide, zum Beispiel eine quadratische Grundfläche führt zu einer quadratischen Pyramide. Die Grundfläche einer Pyramide ist entscheidend für ihre Stabilität und Struktur. **
-
Wie berechnet man Grundfläche Pyramide?
Die Grundfläche einer Pyramide kann auf verschiedene Weisen berechnet werden, abhängig von der Form der Grundfläche. Wenn die Grundfläche eine regelmäßige Form wie ein Quadrat oder ein Rechteck hat, kann man einfach die Seitenlängen messen und multiplizieren. Bei einer unregelmäßigen Grundfläche kann man die Fläche durch Zerlegen in bekannte Formen wie Dreiecke oder Trapeze berechnen und dann addieren. Eine allgemeine Formel zur Berechnung der Grundfläche einer Pyramide lautet: Grundfläche = 0,5 * Basisumfang * Seitenlänge. Es ist wichtig, die richtigen Maße zu verwenden und die Einheiten zu berücksichtigen, um ein genaues Ergebnis zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.