Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Vom 5. Gang in welchen Gang?
Das hängt von der Art des Fahrzeugs und der Geschwindigkeit ab. In den meisten Autos würde man vom 5. Gang in den 4. Gang wechseln, wenn man langsamer wird. Wenn man schneller wird, könnte man in den 6. Gang wechseln, wenn das Fahrzeug einen hat. **
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **


Ähnliche Suchbegriffe für Gang
Top-Angebote
Produkte zum Begriff Gang:
-
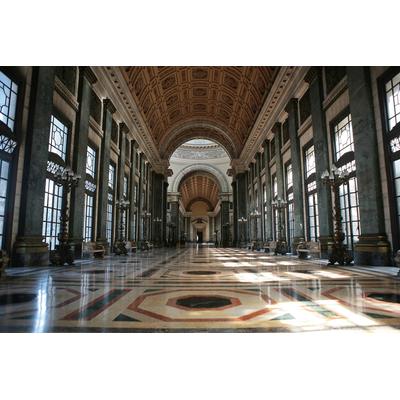
Papermoon "Palast Gang"Vliestapete, Palast Gang, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kreihe, Susann: Das perfekte Menü. Gang für Gang ein HochgenussDas perfekte Menü. Gang für Gang ein Hochgenuss , Mit 125 fein kombinierten saisonalen Rezepten durch die Jahreszeiten , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20220429, Produktform: Leinen, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 320, Themenüberschrift: COOKING / Methods / Professional~COOKING / Courses & Dishes / General, Keyword: Menü Kochbuch; menü kochen; essen anrichten; essen menü; kochen für gäste; gänge menü; dinner für freunde; perfektes dinner; Kochschule Buch; Die hohe Schule des Kochens; Vorspeisen Kochbuch; Hauptspeisen Kochbuch; Desserts Kochbuch; Der perfekte Teller, Fachschema: Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen für Feste~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen und Rezepte allgemein, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Länge: 269, Breite: 225, Höhe: 34, Gewicht: 1612, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann schalte ich vom 2. Gang in den 1. Gang?
In der Regel schaltet man vom 2. Gang in den 1. Gang, wenn man zum Stehen kommt oder wenn man sehr langsam fahren muss, zum Beispiel beim Anfahren an einer Ampel oder beim Einparken. Der 1. Gang bietet die niedrigste Übersetzung und ermöglicht ein sanftes Anfahren aus dem Stand. **
-
Gang und gebe oder Gang und gebe groß oder klein?
Die korrekte Schreibweise lautet "Gang und Gebe" und wird großgeschrieben. Es handelt sich um eine feste Redewendung, die so verwendet wird, um auszudrücken, dass etwas üblich oder normal ist. **
-
Darf man vom 3. Gang in den 1. Gang schalten?
Ja, es ist möglich, vom 3. Gang in den 1. Gang zu schalten. Allerdings sollte dies nur in bestimmten Situationen gemacht werden, wie zum Beispiel beim Abbremsen oder Anhalten an einer Ampel. Es ist wichtig, dabei die Geschwindigkeit und Drehzahl des Fahrzeugs zu beachten, um einen reibungslosen Gangwechsel zu gewährleisten. **
-
Warum knackt die Shimano 7-Gang-Schaltung in jedem Gang?
Es gibt mehrere mögliche Gründe, warum eine Shimano 7-Gang-Schaltung in jedem Gang knacken könnte. Einer der häufigsten Gründe ist eine falsche Einstellung der Schaltung, zum Beispiel wenn das Schaltwerk nicht richtig justiert ist. Eine andere mögliche Ursache könnte ein Verschleiß der Schaltungsteile sein, wie zum Beispiel abgenutzte Zahnkränze oder eine abgenutzte Kette. Es ist auch möglich, dass Schmutz oder Schmiermittelreste in der Schaltung für das Knacken verantwortlich sind. Es empfiehlt sich, die Schaltung von einem Fachmann überprüfen und gegebenenfalls reparieren zu lassen. **

Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
Kann ich direkt vom 3. Gang in den 1. Gang schalten oder muss ich erst in den 2. Gang und dann in den 1. Gang schalten?
Es ist möglich, direkt vom 3. Gang in den 1. Gang zu schalten, aber es kann zu einem abrupten Abbremsen des Fahrzeugs führen. Es wird empfohlen, zuerst in den 2. Gang zu schalten, um das Fahrzeug sanft zu verlangsamen und dann in den 1. Gang zu wechseln, um einen reibungslosen Übergang zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Gang:
-
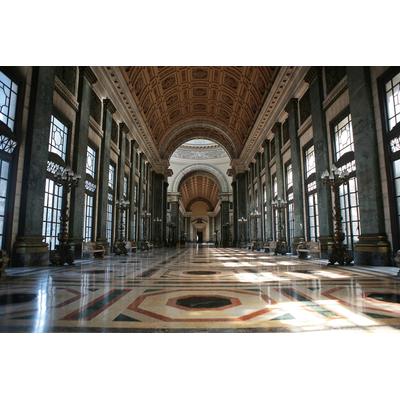
Papermoon "Palast Gang"Vliestapete, Palast Gang, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vom 5. Gang in welchen Gang?
Das hängt von der Art des Fahrzeugs und der Geschwindigkeit ab. In den meisten Autos würde man vom 5. Gang in den 4. Gang wechseln, wenn man langsamer wird. Wenn man schneller wird, könnte man in den 6. Gang wechseln, wenn das Fahrzeug einen hat. **
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Wann schalte ich vom 2. Gang in den 1. Gang?
In der Regel schaltet man vom 2. Gang in den 1. Gang, wenn man zum Stehen kommt oder wenn man sehr langsam fahren muss, zum Beispiel beim Anfahren an einer Ampel oder beim Einparken. Der 1. Gang bietet die niedrigste Übersetzung und ermöglicht ein sanftes Anfahren aus dem Stand. **
-
Gang und gebe oder Gang und gebe groß oder klein?
Die korrekte Schreibweise lautet "Gang und Gebe" und wird großgeschrieben. Es handelt sich um eine feste Redewendung, die so verwendet wird, um auszudrücken, dass etwas üblich oder normal ist. **
Ähnliche Suchbegriffe für Gang
-
Kreihe, Susann: Das perfekte Menü. Gang für Gang ein HochgenussDas perfekte Menü. Gang für Gang ein Hochgenuss , Mit 125 fein kombinierten saisonalen Rezepten durch die Jahreszeiten , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20220429, Produktform: Leinen, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 320, Themenüberschrift: COOKING / Methods / Professional~COOKING / Courses & Dishes / General, Keyword: Menü Kochbuch; menü kochen; essen anrichten; essen menü; kochen für gäste; gänge menü; dinner für freunde; perfektes dinner; Kochschule Buch; Die hohe Schule des Kochens; Vorspeisen Kochbuch; Hauptspeisen Kochbuch; Desserts Kochbuch; Der perfekte Teller, Fachschema: Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen für Feste~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen und Rezepte allgemein, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Länge: 269, Breite: 225, Höhe: 34, Gewicht: 1612, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Palast Gang"Vliestapete, Palast Gang, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Darf man vom 3. Gang in den 1. Gang schalten?
Ja, es ist möglich, vom 3. Gang in den 1. Gang zu schalten. Allerdings sollte dies nur in bestimmten Situationen gemacht werden, wie zum Beispiel beim Abbremsen oder Anhalten an einer Ampel. Es ist wichtig, dabei die Geschwindigkeit und Drehzahl des Fahrzeugs zu beachten, um einen reibungslosen Gangwechsel zu gewährleisten. **
-
Warum knackt die Shimano 7-Gang-Schaltung in jedem Gang?
Es gibt mehrere mögliche Gründe, warum eine Shimano 7-Gang-Schaltung in jedem Gang knacken könnte. Einer der häufigsten Gründe ist eine falsche Einstellung der Schaltung, zum Beispiel wenn das Schaltwerk nicht richtig justiert ist. Eine andere mögliche Ursache könnte ein Verschleiß der Schaltungsteile sein, wie zum Beispiel abgenutzte Zahnkränze oder eine abgenutzte Kette. Es ist auch möglich, dass Schmutz oder Schmiermittelreste in der Schaltung für das Knacken verantwortlich sind. Es empfiehlt sich, die Schaltung von einem Fachmann überprüfen und gegebenenfalls reparieren zu lassen. **
-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
-
Kann ich direkt vom 3. Gang in den 1. Gang schalten oder muss ich erst in den 2. Gang und dann in den 1. Gang schalten?
Es ist möglich, direkt vom 3. Gang in den 1. Gang zu schalten, aber es kann zu einem abrupten Abbremsen des Fahrzeugs führen. Es wird empfohlen, zuerst in den 2. Gang zu schalten, um das Fahrzeug sanft zu verlangsamen und dann in den 1. Gang zu wechseln, um einen reibungslosen Übergang zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.