Domain erwerbssteuer.de kaufen?
Wir ziehen mit dem Projekt
erwerbssteuer.de um.
Sind Sie am Kauf der Domain
erwerbssteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erwerbssteuer.de kaufen?
Wo kann man den Gurkha LAPV kaufen?
Der Gurkha LAPV ist ein militärisches Fahrzeug und normalerweise nicht für den Verkauf an Privatpersonen vorgesehen. Es ist möglich, dass gebrauchte Modelle auf spezialisierten Plattformen für den Verkauf von Militärfahrzeugen angeboten werden. Es ist jedoch wichtig zu beachten, dass der Kauf und Besitz solcher Fahrzeuge in vielen Ländern strengen rechtlichen Beschränkungen unterliegt. **
Darf man bei einer Gurkha-Bundfaltenjeans Bügelfalten machen?
Ja, es ist möglich, Bügelfalten in eine Gurkha-Bundfaltenjeans zu machen. Es ist jedoch wichtig, vorsichtig zu sein, da der Stoff möglicherweise empfindlich ist und die Falten nicht gut halten könnten. Es wird empfohlen, die Anweisungen des Herstellers zu befolgen oder einen professionellen Schneider um Rat zu fragen. **
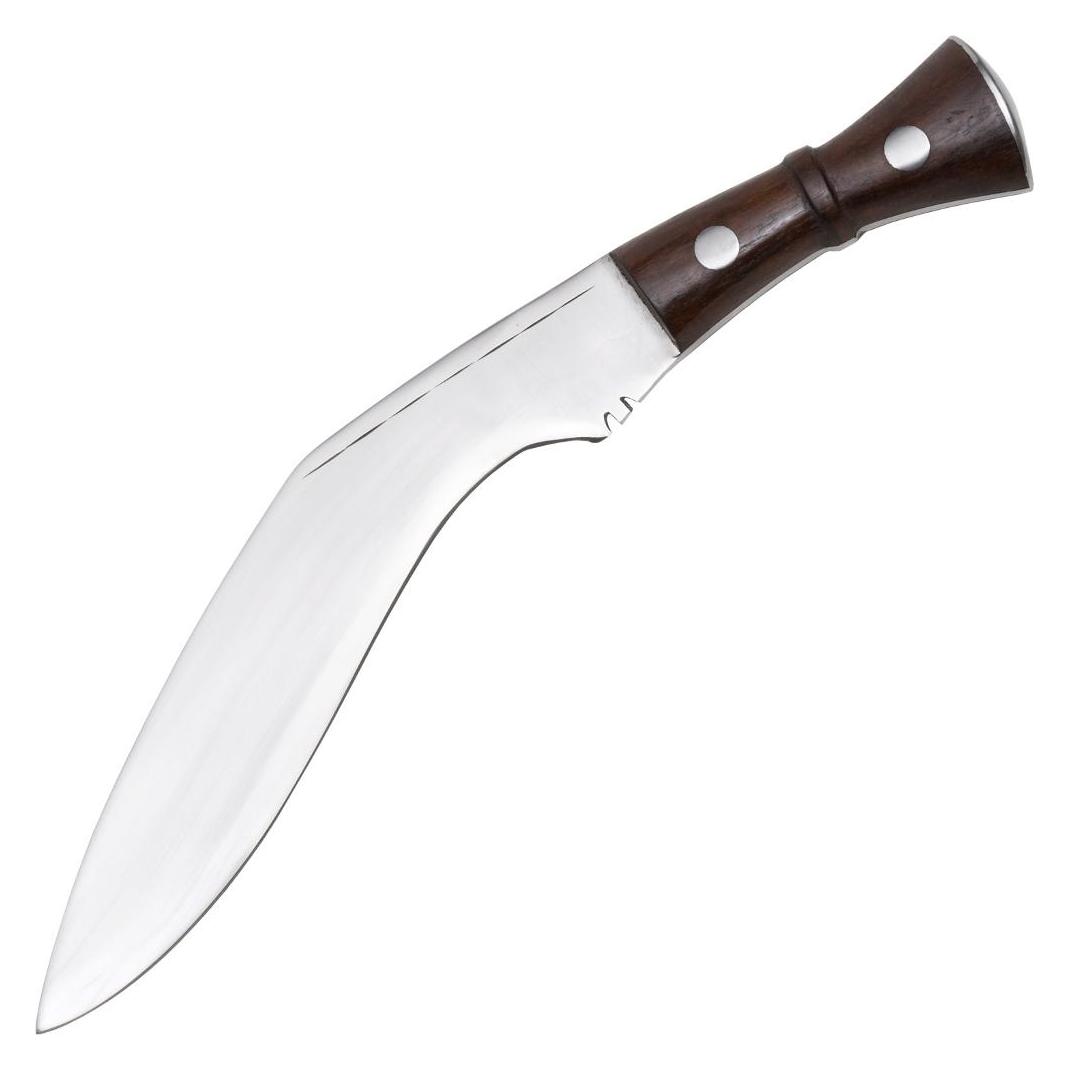

Ähnliche Suchbegriffe für Gurkha
Top-Angebote
Produkte zum Begriff Gurkha:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
Welcher Steuersatz bei 50000 Euro Einkommen?
Welcher Steuersatz bei 50000 Euro Einkommen? Der Steuersatz für 50000 Euro Einkommen hängt vom jeweiligen Steuersystem des Landes ab. In Deutschland würde man beispielsweise den progressiven Steuersatz anwenden, der je nach Einkommenshöhe variiert. Es ist wichtig zu beachten, dass Steuersätze sich ändern können und auch abhängig von verschiedenen Faktoren wie Familienstand und Steuerklasse sind. Um den genauen Steuersatz für 50000 Euro Einkommen zu ermitteln, sollte man die aktuellen Steuergesetze und -tabellen des entsprechenden Landes konsultieren. **
Kann das Finanzamt eine Steuererklärung verlangen?
Ja, das Finanzamt kann eine Steuererklärung von Steuerpflichtigen verlangen. Dies kann geschehen, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. wenn Einkünfte aus verschiedenen Quellen bezogen wurden oder wenn bestimmte Freibeträge überschritten wurden. In der Regel wird das Finanzamt die Steuerpflichtigen auffordern, eine Steuererklärung abzugeben, wenn es der Meinung ist, dass dies erforderlich ist. Es ist wichtig, dieser Aufforderung nachzukommen, da sonst Sanktionen drohen können. Es ist ratsam, sich bei Unsicherheiten bezüglich der Abgabepflicht an einen Steuerberater oder das Finanzamt zu wenden. **
Top-Angebote
Produkte zum Begriff Gurkha:
-
Wo kann man den Gurkha LAPV kaufen?
Der Gurkha LAPV ist ein militärisches Fahrzeug und normalerweise nicht für den Verkauf an Privatpersonen vorgesehen. Es ist möglich, dass gebrauchte Modelle auf spezialisierten Plattformen für den Verkauf von Militärfahrzeugen angeboten werden. Es ist jedoch wichtig zu beachten, dass der Kauf und Besitz solcher Fahrzeuge in vielen Ländern strengen rechtlichen Beschränkungen unterliegt. **
-
Darf man bei einer Gurkha-Bundfaltenjeans Bügelfalten machen?
Ja, es ist möglich, Bügelfalten in eine Gurkha-Bundfaltenjeans zu machen. Es ist jedoch wichtig, vorsichtig zu sein, da der Stoff möglicherweise empfindlich ist und die Falten nicht gut halten könnten. Es wird empfohlen, die Anweisungen des Herstellers zu befolgen oder einen professionellen Schneider um Rat zu fragen. **
-
Wie kann ein Steuerpflichtiger seine Steuerlast rechtlich minimieren?
Ein Steuerpflichtiger kann seine Steuerlast rechtlich minimieren, indem er alle legalen Steuervorteile und -ermäßigungen in Anspruch nimmt, wie z.B. Freibeträge, Sonderausgabenabzug oder steuerliche Vergünstigungen für bestimmte Investitionen. Zudem kann er seine Einkünfte durch geschickte Steuerplanung optimieren, z.B. durch die Wahl des günstigsten Steuersatzes oder die Nutzung von steueroptimierten Anlagestrategien. Schließlich sollte der Steuerpflichtige regelmäßig seine steuerliche Situation überprüfen lassen und gegebenenfalls professionelle Beratung in Anspruch nehmen, um mögliche Steuersparmöglichkeiten zu identifizieren. **
-
Welche Arten von Einkommen müssen bei der Steuererklärung beim Finanzamt angegeben werden?
Es müssen alle Einkommensarten angegeben werden, wie z.B. Gehalt, Mieteinnahmen, Kapitalerträge oder Unterhaltszahlungen. Auch Einkünfte aus selbstständiger Tätigkeit, Renten und sonstige Einkünfte müssen deklariert werden. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, um eine ordnungsgemäße Steuererklärung abzugeben. **
Ähnliche Suchbegriffe für Gurkha
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen welcher Steuersatz?
Bei welchem Einkommen welcher Steuersatz? Kannst du mir bitte genauer erklären, auf welches Einkommen und welche Steuersätze du dich beziehst? Es gibt verschiedene Arten von Steuern, wie Einkommensteuer, Mehrwertsteuer, Körperschaftssteuer usw. Jede Steuer hat ihre eigenen Einkommensgrenzen und Steuersätze. Möchtest du Informationen zu einem bestimmten Land oder einer spezifischen Steuerart? Je nachdem kann ich dir genauere Informationen geben. **
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
-
Welcher Steuersatz bei 50000 Euro Einkommen?
Welcher Steuersatz bei 50000 Euro Einkommen? Der Steuersatz für 50000 Euro Einkommen hängt vom jeweiligen Steuersystem des Landes ab. In Deutschland würde man beispielsweise den progressiven Steuersatz anwenden, der je nach Einkommenshöhe variiert. Es ist wichtig zu beachten, dass Steuersätze sich ändern können und auch abhängig von verschiedenen Faktoren wie Familienstand und Steuerklasse sind. Um den genauen Steuersatz für 50000 Euro Einkommen zu ermitteln, sollte man die aktuellen Steuergesetze und -tabellen des entsprechenden Landes konsultieren. **
-
Kann das Finanzamt eine Steuererklärung verlangen?
Ja, das Finanzamt kann eine Steuererklärung von Steuerpflichtigen verlangen. Dies kann geschehen, wenn bestimmte Voraussetzungen erfüllt sind, wie z.B. wenn Einkünfte aus verschiedenen Quellen bezogen wurden oder wenn bestimmte Freibeträge überschritten wurden. In der Regel wird das Finanzamt die Steuerpflichtigen auffordern, eine Steuererklärung abzugeben, wenn es der Meinung ist, dass dies erforderlich ist. Es ist wichtig, dieser Aufforderung nachzukommen, da sonst Sanktionen drohen können. Es ist ratsam, sich bei Unsicherheiten bezüglich der Abgabepflicht an einen Steuerberater oder das Finanzamt zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.